ĐỊNH GIÁ TÀI SẢN DỮ LIỆU: GÓC NHÌN TỪ KIẾN TRÚC “TOKEN” VÀ THỰC TIỄN TẠI TRUNG QUỐC ĐẠI LỤC
16/10/2026

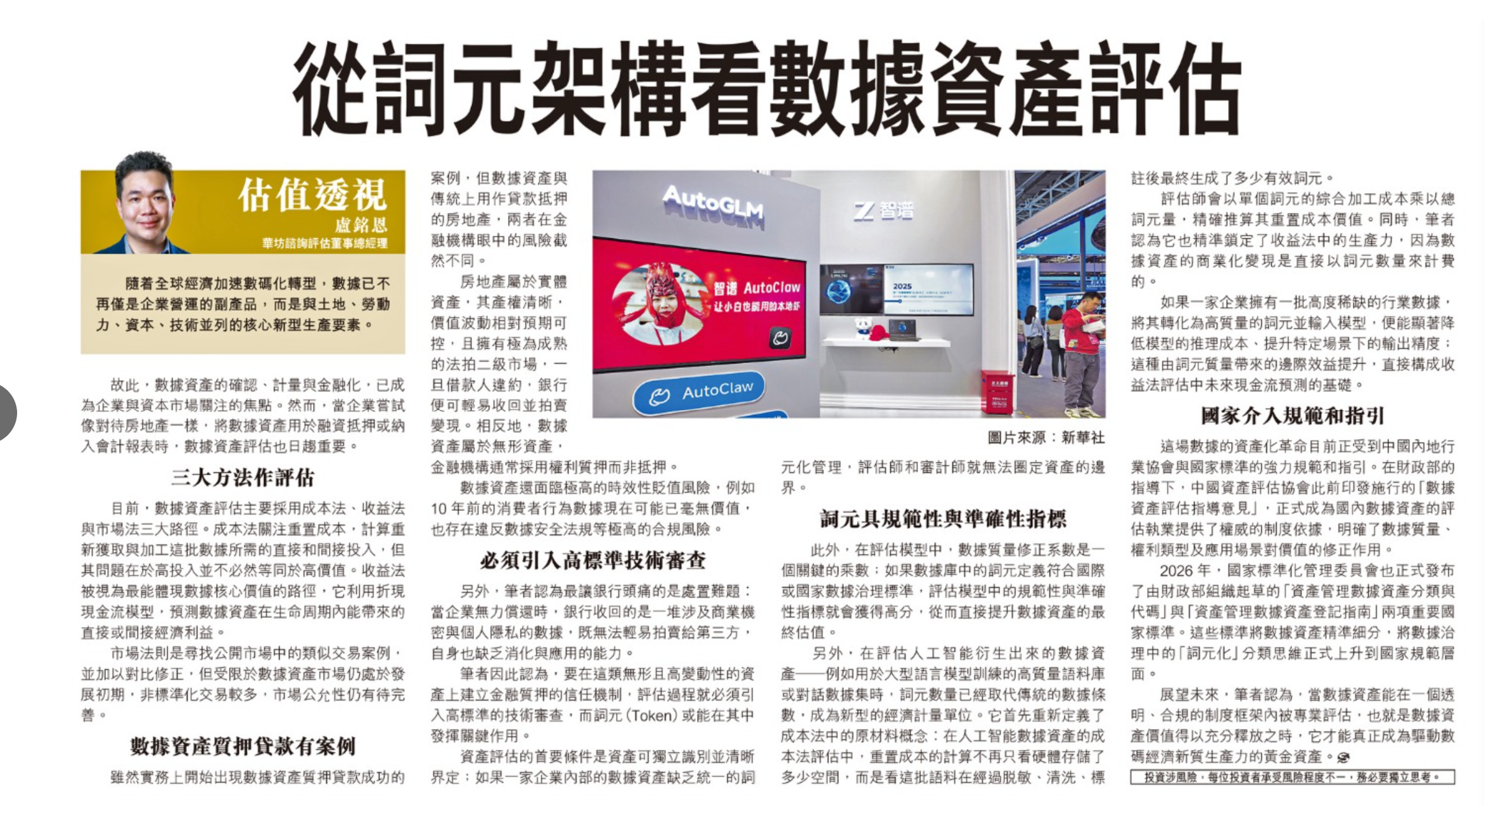
Trong bối cảnh nền kinh tế toàn cầu đẩy nhanh chuyển đổi số, dữ liệu không còn chỉ là sản phẩm phụ của hoạt động kinh doanh mà đã trở thành yếu tố sản xuất mới mang tính cốt lõi, bên cạnh đất đai, lao động, vốn và công nghệ. Vì vậy, việc ghi nhận, đo lường và tài chính hóa tài sản dữ liệu đang trở thành mối quan tâm hàng đầu của doanh nghiệp và thị trường vốn. Khi doanh nghiệp muốn sử dụng tài sản dữ liệu giống như bất động sản để huy động vốn, làm tài sản bảo đảm hoặc ghi nhận trên báo cáo tài chính, hoạt động định giá tài sản dữ liệu càng trở nên quan trọng.
Ba cách tiếp cận trong định giá tài sản dữ liệu
Hiện nay, tài sản dữ liệu chủ yếu được định giá theo ba cách tiếp cận: cách tiếp cận từ chi phí, cách tiếp cận từ thu nhập và cách tiếp cận từ thị trường. Cách tiếp cận từ chi phí tập trung vào chi phí thay thế, tức ước tính các khoản chi trực tiếp và gián tiếp cần thiết để thu thập và xử lý lại tập dữ liệu. Hạn chế của cách tiếp cận này là mức đầu tư cao không đồng nghĩa với giá trị cao.
Cách tiếp cận từ thu nhập được xem là phản ánh rõ nhất giá trị cốt lõi của dữ liệu, sử dụng mô hình dòng tiền chiết khấu (DCF) để dự báo lợi ích kinh tế trực tiếp hoặc gián tiếp mà tài sản dữ liệu mang lại trong suốt vòng đời. Trong khi đó, cách tiếp cận từ thị trường dựa trên các giao dịch tương tự trên thị trường công khai để so sánh và điều chỉnh. Tuy nhiên, do thị trường tài sản dữ liệu vẫn ở giai đoạn đầu, nhiều giao dịch chưa được chuẩn hóa, tính công bằng của giá thị trường vẫn cần tiếp tục hoàn thiện.
Cầm cố tài sản dữ liệu và thế chấp bất động sản: Khác biệt rủi ro và giải pháp kiến trúc Token
Mặc dù thực tế đã xuất hiện những khoản vay thành công được bảo đảm bằng tài sản dữ liệu, nhưng dưới góc nhìn của tổ chức tài chính, rủi ro của tài sản dữ liệu hoàn toàn khác với bất động sản - loại tài sản bảo đảm truyền thống.
Bất động sản là tài sản hữu hình, quyền sở hữu rõ ràng, biến động giá trị tương đối dễ dự báo và có thị trường thứ cấp đấu giá thi hành án rất phát triển. Khi người vay vỡ nợ, ngân hàng có thể dễ dàng thu hồi và đấu giá để xử lý. Ngược lại, tài sản dữ liệu là tài sản vô hình, các tổ chức tài chính thường áp dụng hình thức cầm cố quyền thay vì thế chấp. Ngân hàng khó thu hồi và phát mại một tập dữ liệu chứa bí mật kinh doanh và thông tin cá nhân cho bên thứ ba. Do đó, để xây dựng niềm tin tài chính đối với loại tài sản vô hình biến động này, quy trình định giá cần tích hợp hoạt động thẩm tra kỹ thuật theo tiêu chuẩn cao - nơi mà Token (Cơ chế 词元) có thể phát huy vai trò cốt lõi.
Kiến trúc Token trong Định giá Dữ liệu AI – Đơn vị Đo lường Kinh tế Mới
Trong mô hình định giá, hệ số điều chỉnh chất lượng dữ liệu là một hệ số nhân then chốt. Nếu định nghĩa Token của cơ sở dữ liệu phù hợp với các tiêu chuẩn quản trị dữ liệu quốc tế hoặc quốc gia, các chỉ tiêu về tính chuẩn hóa và độ chính xác trong mô hình sẽ đạt điểm cao, từ đó trực tiếp nâng giá trị định giá cuối cùng của tài sản dữ liệu.
Bên cạnh đó, khi định giá các tài sản dữ liệu phái sinh từ trí tuệ nhân tạo - như kho ngữ liệu chất lượng cao hay bộ dữ liệu hội thoại dùng để huấn luyện mô hình ngôn ngữ lớn (LLM) - số lượng Token đã thay thế số bản ghi dữ liệu truyền thống, trở thành đơn vị đo lường kinh tế mới.
Trước hết, Token định nghĩa lại khái niệm "nguyên vật liệu" trong cách tiếp cận từ chi phí. Với tài sản dữ liệu AI, chi phí thay thế không còn dựa vào dung lượng lưu trữ phần cứng, mà dựa vào số Token hữu hiệu được tạo ra sau khi kho ngữ liệu đã được khử định danh, làm sạch và gắn nhãn. Thẩm định viên lấy chi phí xử lý tổng hợp trên mỗi Token nhân với tổng số Token để ước tính chính xác giá trị chi phí thay thế.
Đồng thời, theo tác giả, Token cũng xác định chính xác "năng suất" trong cách tiếp cận từ thu nhập, bởi việc thương mại hóa tài sản dữ liệu được tính phí trực tiếp theo số lượng Token. Nếu doanh nghiệp sở hữu một tập dữ liệu ngành có tính khan hiếm cao, việc chuyển hóa thành Token chất lượng cao để đưa vào mô hình có thể giảm đáng kể chi phí suy luận và tăng độ chính xác đầu ra trong các kịch bản cụ thể. Phần lợi ích cận biên tăng thêm nhờ chất lượng Token này chính là cơ sở để dự báo dòng tiền tương lai trong cách tiếp cận từ thu nhập.
Khung thể chế và tiêu chuẩn Quốc gia về quản lý tài sản dữ liệu
Cuộc cách mạng tài sản hóa dữ liệu hiện đang được các hiệp hội nghề nghiệp và hệ thống tiêu chuẩn quốc gia Trung Quốc đại lục định hướng, chuẩn hóa mạnh mẽ. Dưới sự chỉ đạo của Bộ Tài chính, Hiệp hội Định giá Trung Quốc (CAS) đã ban hành "Ý kiến hướng dẫn về định giá tài sản dữ liệu", tạo cơ sở thể chế chính thức cho hoạt động hành nghề định giá tài sản dữ liệu, đồng thời làm rõ tác động điều chỉnh của chất lượng dữ liệu, loại quyền và bối cảnh ứng dụng đối với giá trị.
Năm 2026, Ủy ban Quản lý Tiêu chuẩn hóa Quốc gia Trung Quốc tiếp tục ban hành hai tiêu chuẩn quốc gia quan trọng do Bộ Tài chính chủ trì xây dựng: "Quản lý tài sản - Phân loại và mã tài sản dữ liệu" và "Quản lý tài sản - Hướng dẫn đăng ký tài sản dữ liệu". Các tiêu chuẩn này phân loại tài sản dữ liệu chi tiết hơn và đưa tư duy phân loại theo hướng "Token hóa" trong quản trị dữ liệu lên tầm quy chuẩn quốc gia.
Lời kết và triển vọng tương lai
Nhìn về tương lai, tác giả cho rằng chỉ khi tài sản dữ liệu được định giá chuyên nghiệp trong một khuôn khổ thể chế minh bạch, tuân thủ, giá trị của nó mới thực sự được giải phóng - và khi đó, dữ liệu mới trở thành "tài sản vàng" thúc đẩy lực lượng sản xuất chất lượng mới của nền kinh tế số.
CHFT ADVISORY AND APPRAISAL LIMITED
Đơn vị Tư vấn và Thẩm định giá Quốc tế
V-LINK CORP.
ĐẠI DIỆN CHFT TẠI VIỆT NAM
Tác giả: Leo Lo (盧銘恩) - Giám đốc Điều hành, CHFT Advisory & Appraisal Limited
Chuyên đề: Tài chính & Định giá Tài sản Dữ liệu Chuyên sâu
Đơn vị phát hành: Hong Kong Economic Times (hket) / Money Times
Link bài viết gốc: HKET - 從詞元架構看數據資產評估
*Bản tiếng Việt này được dịch và biên tập từ bài viết gốc bằng tiếng Trung nhằm cung cấp thông tin cho độc giả Việt Nam. Nội dung, quan điểm, nhận định và các dự báo được trình bày trong bài thuộc về tác giả bài viết gốc và không nhất thiết phản ánh quan điểm của website đăng tải bản dịch.
#DataAssetValuation #DataAssets #Token #AIinValuation #IntangibleAssets #Valuation #AssetValuation #DigitalEconomy #CHFT
Tin tức khác
Xem tất cả tin tức
Thị trường
Xu hương Định giá bền vững và Ứng dụng AI tại Đại hội WAVO lần thứ 12, Thượng Hải
Thị trường
Trung tâm Tài chính Quốc tế Việt Nam (IFC): Định vị chiến lược và cục diện cạnh tranh mới với Singapore và Hong Kong

Thị trường
Miễn thuế thu nhập cá nhân khi chuyển nhượng bất động sản từ ngày 01/07/2026: Những điểm cần lưu ý từ Nghị định 253/2026/NĐ-CP

Chuyên ngành
KNIC KHU CÔNG NGHIỆP THẾ HỆ MỚI TẠI VIỆT NAM

Cộng đồng